Deze paragraaf geeft inzicht in de financiële positie van de gemeente Nuenen. Hiervoor beschrijven en waarderen we de risico's. Vervolgens zetten we het totaal aan risico's af tegen de aanwezige weerstandscapaciteit.
Voor wat betreft het beleid over weerstandsvermogen en risicobeheersing hanteren we de uitgangspunten van de 'Nota Risicomanagement en Weerstandsvermogen 2015'. Als laatste worden de financiële kengetallen gepresenteerd.
Weerstandsvermogen en risicobeheersing
Beleid betreffende de weerstandscapaciteit en de risico’s
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Beleid betreffende de weerstandscapaciteit en de risico’sIn de Nota risicomanagement en weerstandsvermogen 2015 wordt het beleidskader voor het weerstandsvermogen beschreven. Dit kader luidt als volgt:
- De gemeenteraad wordt via de planning- en controldocumenten (begroting en jaarrekening) geïnformeerd over de 15 belangrijkste risico’s, de beschikbare weerstandscapaciteit en de
ratio van het weerstandsvermogen; - De ‘Nota risicomanagement en weerstandsvermogen’ wordt als basis gehanteerd voor de opstelling van de verplicht voorgeschreven paragraaf weerstandsvermogen en risicobeheersing in de meerjarenprogrammabegroting en de jaarrekening;
- Uitgegaan wordt van een gewenste minimale score voor de ratio weerstandsvermogen van ‘voldoende’ (ratio > 1);
- Als de ratio weerstandsvermogen door de toename van risico’s onder de 1 uitkomt zal ofwel de beschikbare weerstandscapaciteit worden aangevuld, of zullen extra inspanningen worden gedaan om de benodigde weerstandscapaciteit terug te brengen. In deze situatie zal het college voorstellen doen aan de gemeenteraad die ervoor moeten zorgen dat het weerstandsvermogen weer op het gewenste niveau komt.
Top 10
Er is een selectie gemaakt van 10 in plaats van 15 risico's die extra aandacht verdienen. De impact van de risico's buiten de top 10 op de benodigde weerstandscapaciteit is beperkt. De risico's buiten de top 10 worden via de verzameling "Overige risico's" wel meegenomen in de berekening van de weerstandsratio.
Inventarisatie van de risico’s
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Inventarisatie van de risico’sIn veel gevallen kunnen we de exacte waarde van een risico niet bepalen. Om de risico's toch te kwantificeren werken we met klassengemiddelden. Deze klassengemiddelden leiden tot de financiële gevolgen in de onderstaande tabel. De risicowaarde bepalen we vervolgens aan de hand van de volgende berekening:
Risicowaarde (€) = Kans (%) x Gevolg (€)
Het totaal aan risicowaarden vormt de benodigde weerstandscapaciteit. Omdat niet alle risico’s zich tegelijk manifesteren rekenen we hierbij met een zekerheidspercentage van 90%.
Hoewel zorgvuldig is geprobeerd om alle risico’s in beeld te brengen, kan het voorkomen dat een risico niet is opgenomen. Zoals eerder genoemd is risicomanagement een dynamisch proces en voortschrijdend inzicht zorgt voor een steeds vollediger beeld.
Het is onmogelijk en onwenselijk om te sturen op alle geïdentificeerde risico’s. Door de risico’s te kwantificeren wordt de lijst geordend. Op deze manier ligt de focus op de risico’s die de grootste impact op de organisatie hebben. Zowel de kans dat een risico zich manifesteert als de impact die het risico met zich meebrengt moet worden bepaald.
Er wordt een inschatting gemaakt van de waarschijnlijkheid dat het risico daadwerkelijk optreedt. Vervolgens wordt een inschatting gemaakt van het bedrag dat de gemeente kwijt is als het risico optreedt. Het kwantificeren van risico’s is een proces van taxeren en inschatten en heeft daarmee altijd in bepaalde mate een subjectief karakter.
Onderstaande tabellen geven de verdeling weer van de klassen waarop de inschatting wordt gebaseerd. Tabel 1 is de verdeling van klassen naar kans, tabel 2 is de verdeling van klassen in financieel gevolg:
| Klasse | Kans (Waarschijnlijkheid) | Klasse gemiddelde (%) | Klasse | Financieel gevolg (€) | Klasse gemiddelde (€) | |
|---|---|---|---|---|---|---|
| 1 | Eén keer per 10 jaar of minder (1-20%) | 10% | 1 | < 50.000 | 25.000 | |
| 2 | Eén keer per 5 à 10 jaar (21-40%) | 30% | 2 | 50.000 – 100.000 | 75.000 | |
| 3 | Eén keer per 2 à 5 jaar (41-60%) | 50% | 3 | 100.000 – 250.000 | 175.000 | |
| 4 | Eén keer per 1 à 2 jaar (61-80%) | 70% | 4 | 250.000 – 500.000 | 375.000 | |
| 5 | Eén keer per jaar of vaker (81-99%) | 90% | 5 | > 500.000 | - |
Top 10 risico's
| Nr | Risico (bepaling risicowaarde) | Risicowaarde begroting 2027 | Risicowaarde jaarrekening 2025 | Risicowaarde begroting 2026 |
|---|---|---|---|---|
| 1 | Exploitatie grond (exact bedrag) In vergelijk met de vorige risico-inventarisatie (jaarrekening 2024) valt er een bedrag van circa € 0,7 miljoen aan risico’s weg. Bij het project Nuenen West zijn de risico’s deels afgenomen. Alle posten zijn kritisch onder de loep genomen en diverse posten zijn bijgesteld. Onder andere zijn de risico’s in verband met verjaring vervallen. Bij het project Eeneind West is de benodigde weerstandscapaciteit nagenoeg gelijk gebleven ten opzichte van de jaarrekening 2024. Tenslotte is voor de Kloostertuin de risico’s in beeld gebracht waarbij vertraging door bezwaar en beroep een rol speelt. Naar aanleiding hiervan is een bedrag opgenomen in het weerstandsvermogen. | 4.400.000 | 4.400.000 | 5.107.715 |
| 2 | Wmo/jeugd (70% x € 750.000) Wmo en Jeugdhulp zijn open-einde regelingen. Door een mogelijke toename van het aantal aanvragen en/of een andere soort zorginzet bestaat het risico dat het budget wordt overschreden. Jeugdhulp kan worden toegewezen door medische verwijzers. De gemeente heeft dan beperkt zicht/grip op de kosten. De uitgaven jeugdzorg zijn in de loop van 2024 en 2025 toegenomen, met name bij de begeleidingsproducten. We zien ook een toename van de financieringsvorm persoonsgebonden budget. De landelijke ontwikkeling van kleinschalig verblijf op grond van de Hervormingsagenda Jeugd moet op langere termijn tot kostendaling leiden maar zorgt op korte termijn voor hogere kosten. | 525.000 | 525.000 | 525.000 |
| 3 | Cyberrisico's (50% x € 1.000.000) Als gevolg van een nog onvolwassen risicomanagementproces worden informatiebeveiliging- en privacy risico’s onvoldoende geïdentificeerd, geïmplementeerd en beheerst. Binnen de Dommelvallei-organisaties is het inkopen van diensten en goederen een cruciaal proces, waarbij grote hoeveelheden (persoons)gegevens worden verwerkt. Hoewel we intensief samenwerken met leveranciers, blijft de eindverantwoordelijkheid voor Gegevensbescherming bij de Dommelvallei organisatie liggen. Digitale dreigingen, mede veroorzaakt door ketenafhankelijkheid met onder andere leveranciers, raken direct aan de continuïteit van onze dienstverlening en het vertrouwen van inwoners. Incidenten zoals datalekken en verstoringen bij leveranciers kunnen leiden voor ernstige schade, reputatiesschade en juridische gevolgen. Daarnaast beschikken we over beperkte capaciteit, kennis en middelen, waardoor het lastig is om de digitale veiligheid structureel te waarborgen. Geopolitieke spanningen, technologische afhankelijkheden en een krappe arbeidsmarkt vergroten de kans op incidenten en maken preventie complexer. | 500.000 | 500.000 | 262.500 |
| 4 | Kwetsbaarheid in personele continuïteit (90% x € 375.000) Er is een aantal factoren dat een risico vormt voor de continuïteit van de bedrijfsvoering, zoals: moeilijk kunnen invullen van vacatures a.g.v. krapte op de arbeidsmarkt, werkdruk, personele wisselingen, ziekteverzuim, inzet van externen. Deze risico's kunnen leiden tot vertraging in de bedrijfsvoering. Daarnaast kan het leiden tot hogere kosten door externe inhuur.. | 337.500 | 337.500 | 122.500 |
| 5 | Fiscale risico's (30% x € 1.000.000) De gemeente is verantwoordelijk voor correcte verwerking van loonbelastingopgaven, BTW-aangiften, opgaven voor het BTW-compensatiefonds, Vennootschapsbelasting en de Werkkostenregeling (WKR). Daarnaast kan zij aansprakelijk worden gesteld voor belastingverplichtingen van derden, bijvoorbeeld via inlenersaansprakelijkheid of ketenaansprakelijkheid. Ook bij betalingen aan externe partijen via de UBD dient de gemeente uiterst zorgvuldig te handelen, aangezien onvolkomenheden of het niet naleven van fiscale verplichtingen binnen deze processen eveneens tot aansprakelijkheid kunnen leiden. | 300.000 | 300.000 | 52.500 |
| 6 | Verbonden partij - Dienst Dommelvallei (exact bedrag) De samenwerking op het gebied van bedrijfsvoering en dienstverlening verloopt via de Gemeenschappelijke Regeling Dienst Dommelvallei. Omdat Dienst Dommelvallei geen eigen reserves heeft, wordt het totaal van de risico's van de dienst via de verdeelsleutel belegd bij de drie deelnemende gemeenten. | 193.050 | 193.050 | 126.900 |
| 7 | Crisisbeheersing (30% x € 500.000) Iedere gemeente kan te maken krijgen met incidenten die de status van een crisis krijgen. Deze kunnen plaatsvinden zowel in het fysieke als het sociale domein. Ook kunnen crises lokaal, regionaal of bovenregionaal van karakter zijn. In de afgelopen jaren is gebleken dat langdurige en ongekende crises realiteit kunnen worden. Denk hierbij aan de pandemie en vluchtelingenopvang. Vanuit het Ministerie van Justitie en Veiligheid wordt daarnaast aandacht gevraagd voor de militaire- en hybride dreiging vanwege de geopolitieke spanningen in de wereld. Deze dreigingen vergroten het risico op ontwrichtende verstoringen van de openbare orde en openbare veiligheid van de maatschappij. | 150.000 | 150.000 | 150.000 |
| 8 | Algemene uitkering gemeentefonds (70% x € 175.000) Via circulaires wordt de gemeente in ieder geval 2 maal per jaar (mei en september) geconfronteerd met aanpassingen vanuit het gemeentefonds. Naast taakmutaties kent het gemeentefonds 2 vormen van indexering. Indexatie via het volumedeel en via het prijsdeel. De volumeontwikkeling wordt gebaseerd op een 8-jaars (t-9 t/m t-2) historisch gemiddelde van de ontwikkeling van het bbp. De indexatie voor inflatie volgt de prijs bbp van het lopende jaar. Hoewel de indexeringen van het gemeentefonds er op gericht zijn om stabiliteit te krijgen in de grootste inkomstenbron van de gemeenten, kunnen schommelingen in de algemene uitkering problemen veroorzaken voor het sluitend krijgen van de begroting. Er bestaat ook geen directe rechtstreekse relatie tussen gemeentelijke uitgaven enerzijds en de compensatie daarvoor via het Gemeenfonds anderzijds. In die zin kent het Gemeentefonds met generieke compensaties ook de nodige globaliteit. | 122.500 | 122.500 | 122.500 |
| 9 | Inkoop (70% x € 175.000) 1. Als gevolg van het niet juist hanteren van de aanbestedingsplicht kan een marktpartij rechtsmiddelen aanwenden tegen een gunningsbesluit. Dit leidt tot een vertraging met financiële en juridische gevolgen; 2. Niet rechtmatige inkopen kunnen bovendien leiden tot een afkeurende verklaring (rechtmatigheid) bij de jaarrekening. Hierdoor bestaat de kans op negatieve publiciteit; 3. Contracten kunnen stilzwijgend verlengd worden tegen ongunstige voorwaarden. Of door het niet bundelen van opdrachten worden besparingsmogelijkheden niet benut. | 122.500 | 122.500 | 122.500 |
| 10 | Niet of onderverzekerd zijn m.b.t. gebouwen waar de gemeente risico loopt (30% x € 375.000) Door een onzeker voorval (bv brand-/waterschade) kan gebouw te maken met diverse schade en totaalverlies. Gevolg is dat de zelf vastgelegde herbouwwaarde te laag is en je niet kunt herbouwen met alleen de verzekeringsuitkering. Door mogelijke onderverzekering krijg je niet de maximale getaxeerde waarde en draag je ook het surplus boven het zelf benoemde bedrag tot de werkelijke schade. | 112.500 | 112.500 | 52.500 |
| Subtotaal top 10 | 6.763.050 | |||
| Overige risico's + risico onvoorzien | 393.541 | |||
| Totaal | 7.156.591 | |||
| Totaal o.b.v. zekerheidspercentage (90%) | 6.440.932 |
Wijzigingen
Ten opzichte van de jaarrekening 2025 (de meest recente risicoanalyse) is de totale risicowaarde licht gestegen.
Inventarisatie van de beschikbare weerstandscapaciteit
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Inventarisatie van de beschikbare weerstandscapaciteitDe beschikbare weerstandscapaciteit is de verzamelterm van al die bronnen waaruit niet voorziene financiële tegenvallers bekostigd kunnen worden.
| Weerstandscapaciteit | Incidenteel | Structureel |
|---|---|---|
| Algemene reserve | 14.672.000 | |
| Algemene reserve bouwgrond | 25.030.000 | |
| Algemene reserve bouwgrond winstnemingen | 1.220.000 | |
| Stille reserve | PM | |
| Raming onvoorziene uitgaven | - | 72.225 |
| Onbenutte belastingcapaciteit | - | 0 |
| Totale weerstandscapaciteit | 40.922.000 | 72.225 |
Weerstandsvermogen
Er wordt uitgegaan van een gewenste minimale score voor de ratio weerstandsvermogen van ‘voldoende’ (ratio ≥ 1). Deze verhouding wordt als volgt bepaald:
Ratio weerstandsvermogen = Beschikbare weerstandscapaciteit / Benodigde weerstandscapaciteit
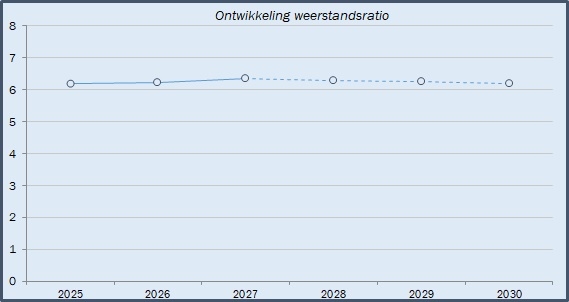
€ 40.994.225 / € 6.440.932 = 6,36
Wij concluderen dat het weerstandsvermogen van de gemeente met een weerstandsratio van 6,36 goed is.
Ontwikkeling weerstandsvermogen
De onderstaande grafiek laat de ontwikkeling van de weerstandsratio zien, inclusief de prognose voor de komende jaren. Voor de prognose gaan we uit van gelijkblijvende benodigde weerstandscapaciteit. Voor de beschikbare weerstandscapaciteit gaan we uit van de meerjarenramingen. Ook voor de komende jaren blijft de ratio op een goed niveau gehandhaafd.
Stelposten
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - StelpostenIn de meerjarenbegroting 2027-2030 zijn diverse stelposten opgenomen voor ontwikkelingen waarvan de financiële effecten nog niet volledig zijn uitgewerkt of waarvan de definitieve omvang nog onzeker is. Dit hangt veelal samen met landelijke financieringsstromen en/of regelgeving die nog niet concreet genoeg is. We presenteren de stelposten hieronder gezamenlijk om een beeld te vormen over welke bedragen het gaat. Het opnemen van stelposten is namelijk niet zonder risico, omdat zekerheid over de hoogte van de bedragen nu nog niet vaststaat. Wel achten we onderstaande stelposten acceptabel en noodzakelijk om een realistisch en reëel begrotingsbeeld te geven. Onder de tabel zijn de verschillende stelposten toegelicht.
| Stelposten | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|
| Stelpost loon- en prijsontwikkeling | 0 | 1.724.781 | 2.979.887 | 4.096.094 |
| Post onvoorzien | 72.225 | 72.225 | 72.225 | 72.225 |
| Stelpost verkorten trajectduur jeugd | 0 | -55.572 | -55.572 | -55.572 |
| Stelpost eigen bijdrage jeugd | 0 | -212.695 | -212.695 | -212.695 |
| Stelpost huishoudelijke hulp uit Wmo + Vangnetregeling (meicirculaire '26) | 0 | 0 | -1.269.313 | -1.331.718 |
| Stelpost eigen bijdrage Wmo | 248.613 | -29.538 | -29.538 | -29.538 |
| Stelpost onderbesteding BTW-compensatiefonds | 221.000 | 221.000 | 221.000 | 221.000 |
| Stelpost onderuitputting kapitaallasten | -203.117 | -150.566 | -176.463 | -36.370 |
| Stelpost CDOKE uitgaven | 0 | 798.051 | 798.051 | 798.051 |
| Stelpost CDOKE inkomsten | 0 | 798.051 | 798.051 | 798.051 |
Stelpost loon- en prijsontwikkeling
De stelpost loon- en prijsontwikkeling dekt verwachte loon- en prijsstijgingen in de gemeentelijke exploitatie in de toekomst. De stelpost wordt jaarlijks ingezet bij de verwerking van de actuele economische ontwikkelingen en cao-afspraken en gevuld vanuit de algemene uitkering.
Stelpost verkorten trajectduur jeugd
Deze stelpost bevat een negatieve bijstelling van de kosten voor jeugd, gezien landelijke wetgeving wordt voorbereid om dit mogelijk te maken. Omdat de inkomsten hiervoor in de algemene uitkering reeds naar beneden zijn bijgesteld, hebben we in onze begroting ook de uitgaven met eenzelfde bedrag verlaagd.
Stelpost eigen bijdrage jeugdzorg/ WMO
Deze stelpost bevat een negatieve bijstelling van de kosten voor jeugd/ WMO, gezien landelijke wetgeving wordt voorbereid om een eigen bijdrage te vragen. Omdat de inkomsten hiervoor in de algemene uitkering reeds naar beneden zijn bijgesteld, hebben we in onze begroting ook de uitgaven met eenzelfde bedrag verlaagd.
Stelpost huishoudelijke hulp Wmo
Deze stelpost houdt rekening met verwachte effecten van wijzigingen in wet- en regelgeving en gebruik van huishoudelijke ondersteuning binnen de Wmo. Mensen die dat zelf kunnen, gaan zelf betalen voor huishoudelijke hulp. Hiervoor volgt dus geen compensatie meer via het gemeentefonds. Aan de uitgavenkant brengen we de kosten omlaag, gelijk aan de korting op de inkomstenkant via het gemeentefonds.
Stelpost onderbesteding BTW-compensatiefonds
In de meerjarenraming is rekening gehouden met een verwachte uitkering uit de onderbesteding van het BTW-compensatiefonds via het gemeentefonds. De hoogte van deze opbrengst is afhankelijk van de landelijke realisatie en kan daardoor afwijken van de raming.
Stelpost onderuitputting kapitaallasten
Hoewel we proberen steeds realistischer te begroten, en investeringen realistischer plannen, constateren we jaarlijks dat we de begrote kapitaallasten neerwaarts moeten bijstellen na de jaarrekening door vertraging in de investeringen. Voorheen stond de toezichthouder (provincie) niet toe om hiervoor een stelpost onderuitputting op te nemen. Inmiddels is zij van standpunt veranderd. Dat nieuwe standpunt is opgenomen in de aanvullende begrotingscirculaire en het Gemeenschappelijk financieel toezichtkader (GTK) dat de provincie heeft gepubliceerd in juni 2026. Wij achten het realistisch om een stelpost onderuitputting op te nemen, waarbij we het rekenmodel van de provincie hebben gehanteerd. We hebben dat vooraf met de provincie afgestemd.
Stelpost CDOKE
Deze stelpost houdt verband met de toekomstige financiële effecten van de regeling Capaciteitsmiddelen Decentrale Overheden voor Klimaat- en Energiebeleid (CDOKE), waarvoor de financiering momenteel officieel alleen voor 2027 geregeld is via de algemene uitkering en nog niet voor 2028 e.v. We gaan in onze begroting er vanuit dat de financiering zoals in 2027 via de algemene uitkering ook in 2028 e.v. geldt.
Financiële kengetallen
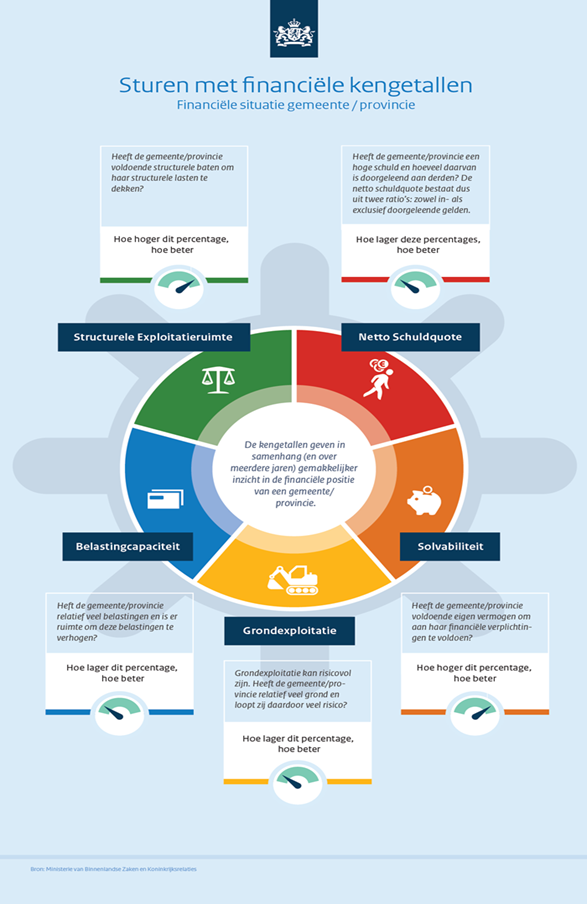
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Financiële kengetallenKengetallen geven inzicht in bepaalde onderdelen van de begroting of de balans en kunnen bijdragen aan het beoordelen van de financiële positie van de gemeente. De combinatie van de kengetallen geeft een indicatie over de financiële positie van de gemeente. Daarnaast bieden kengetallen de mogelijkheid om gemeenten onderling te vergelijken.
Een individueel kengetal zegt weinig over hoe de financiële positie van de gemeente moet worden beoordeeld. De kengetallen moeten in samenhang bekeken worden, omdat ze alleen gezamenlijk en in hun onderlinge verhouding een beeld geven van de financiële positie van de gemeente.
Een kengetal, of de ontwikkeling van een kengetal, is een weerspiegeling van het gevoerde beleid. Voor de provincie als toezichthouder hebben de kengetallen een signaleringswaarde. Ze kunnen worden betrokken bij het krijgen van een completer inzicht in de financiële situatie en risicopositie van een gemeente.
De volgende financiële kengetallen moeten in de paragraaf weerstandsvermogen opgenomen worden:
- netto schuldquote;
- netto schuldquote gecorrigeerd voor alle verstrekte leningen;
- solvabiliteitsratio;
- grondexploitatie;
- structurele exploitatieruimte;
- belastingcapaciteit
De toezichthouder hanteert geen normering, maar maakt gebruik van onderstaande signaleringswaarden.
| Waarderingscijfer | Minst risicovol | Neutraal | Meest risicovol |
|---|---|---|---|
| Netto schuldquote gecorrigeerd voor alle verstrekte leningen | <90 | 90-130 | >130 |
| Solvabiliteitsratio | >50 | 20-50 | <20 |
| Grondexploitatie | <20 | 20-35 | >35 |
| Structurele exploitatieruimte | >0 | 0 | <0 |
| Belastingcapaciteit | <95 | 95-105 | >105 |
| Omschrijving | Realisatie | Begroting | |||||||
|---|---|---|---|---|---|---|---|---|---|
| 2023 | 2024 | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | ||
| Netto schuldquote | 76% | 55% | 70% | 58% | 73% | 62% | 80% | 74% | |
| Netto schuldquote gecorrigeerd voor alle verstrekte leningen | 72% | 52% | 66% | 56% | 70% | 59% | 76% | 71% | |
| Solvabiliteitsratio | 36% | 41% | 41% | 38% | 42% | 44% | 39% | 40% | |
| Grondexploitatie | 98% | 81% | 82% | 52% | 60% | 29% | 24% | 21% | |
| Structurele exploitatieruimte | 4% | 2% | 2% | 1% | 1% | -2% | -2% | -2% | |
| Belastingcapaciteit | 111% | 105% | 102% | 103% | 103% | n.n.b. | n.n.b. | n.n.b. | |
| N.n.b.: nog niet bekend. De meest recente cijfers over landelijke gemeentelijke lasten zijn over 2026. | |||||||||
Conclusie
De netto schuldquote (zowel gecorrigeerd als niet gecorrigeerd voor alle verstrekte leningen) wordt voor de gemeente Nuenen sterk beïnvloed door de grondexploitaties. De gemeente heeft vanaf 2005 veel geïnvesteerd in de grondexploitaties, met name Nuenen West. Daarnaast is er in 2012 geïnvesteerd in Eeneind West. Om deze investeringen te financieren is het de afgelopen jaren noodzakelijk geweest om kort- dan wel langlopende leningen aan te trekken. De schuldquote is minder hoog dan een aantal jaren geleden, maar schommelt nu wat, afhankelijk van het verloop van de boekwaardes van de grondexploitaties en de geplande investeringen in met name wegen, riolering en gebouwen.
Als gevolg van de forse investeringen in gronden is het kengetal grondexploitatie hoog. De sterke afname van het kengetal in de komende begrotingsjaren wordt met name veroorzaakt door het, conform afspraken, ramen van de verkoop van de gronden Nuenen West en Eeneind West.
De solvabiliteitsratio schommelt slechts licht. De reserves zijn de afgelopen jaren toegenomen door de stortingen van 75% van het begrotingssaldo in de algemene reserve in de jaren 2023 tot en met 2025.
De structurele exploitatieruimte is in 2026 en 2027 licht positief en in 2028 tot en met 2030 licht negatief. Dit betekent dat alle structurele lasten, inclusief de kapitaallasten van de geraamde investeringen, de eerstkomende jaren opgevangen worden binnen een structureel sluitende begroting. Vanaf 2028 is er op dit moment sprake van een negatief structureel resultaat.
De belastingcapaciteit is relatief hoog in Nuenen. Het landelijk gemiddelde van het kengetal voor de belastingcapaciteit wordt jaarlijks op 100% gesteld. De gemeente Nuenen heeft in het verleden, toen er negatief eigen vermogen was, besloten tot een forse verhoging van de ozb. Het kengetal is afgevlakt omdat de afgelopen jaren geen verhoging boven de reguliere inflatie is toegepast, wat een verlaging ten opzichte van het landelijk gemiddelde betekent.
Hieronder volgt per kengetal een korte toelichting.
Netto schuldquote
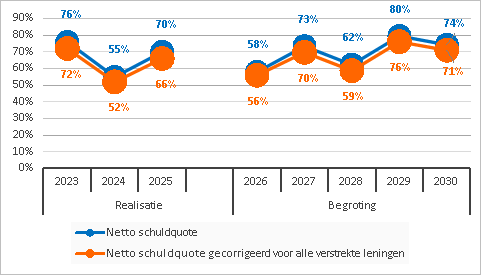
De netto schuldquote weerspiegelt het niveau van de schuldenlast van de gemeente ten opzichte van de eigen middelen en geeft een indicatie van de druk van de rentelasten en de aflossingen op de exploitatie. Om inzicht te verkrijgen in hoeverre er sprake is van doorlenen wordt de netto schuldquote zowel in- als exclusief doorgeleende gelden weergegeven (netto schuldquote gecorrigeerd voor alle verstrekte leningen).
Solvabiliteitsratio
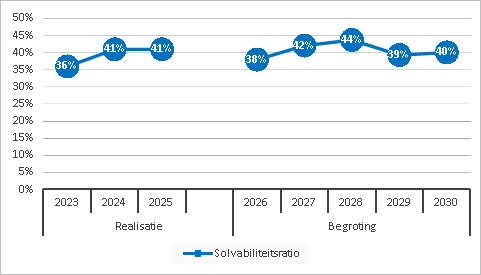
Dit kengetal geeft inzicht in de mate waarin de gemeente in staat is aan haar financiële verplichtingen te voldoen. Hoe hoger de solvabiliteitsratio, hoe groter de weerbaarheid van de gemeente. De mate van weerbaarheid geeft in combinatie met de andere kengetallen een indicatie over de financiële positie van een gemeente.
Grondexploitatie
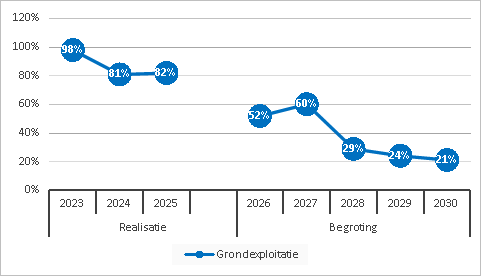
De afgelopen jaren is gebleken dat grondexploitatie een forse impact kan hebben op de financiële positie van een gemeente. Indien gemeenten leningen hebben afgesloten om grond te kopen voor een (toekomstig) woningbouwproject hebben zij een schuld. Bij de beoordeling van een dergelijke schuld is het van belang om te weten of deze schuld kan worden afgelost wanneer het project wordt uitgevoerd. Van de opbrengst van de verkochte gronden kan immers de schuld worden afgelost. Het kengetal grondexploitatie geeft aan hoe groot de grondpositie (de waarde van de grond) is ten opzichte van de totale (geraamde) baten.
Structurele exploitatieruimte
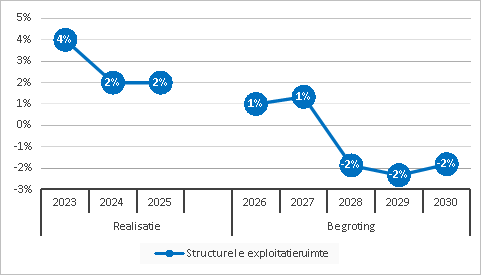
Voor de beoordeling van de financiële positie is het ook van belang te kijken naar de structurele baten en structurele lasten. Dit kengetal geeft aan hoe groot de structurele exploitatieruimte is, doordat wordt gekeken naar de structurele baten en structurele lasten en deze worden vergeleken met de totale baten. Een positief percentage betekent dat de structurele baten toereikend zijn om de structurele lasten te dekken.
Belastingcapaciteit
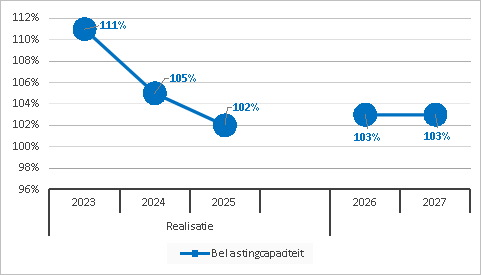
De belastingcapaciteit geeft inzicht in hoe de woonlasten voor een gezin bij een gemiddelde WOZ-waarde in de gemeente zich verhouden tot de landelijk gemiddelde woonlasten van een gezin.
De woonlasten bestaan uit de OZB en de riool- en afvalstoffenheffing. In onze gemeente zijn de riool- en afvalstoffenheffing 100% kostendekkend. Een verhoging van die tarieven is niet mogelijk. Een verhoging van het OZB-tarief is mogelijk, maar is een politieke keuze.